

21 de Octubre de 2026
11 min
Pipeline de leads para corredurías: del formulario web a la póliza emitida
Qué debe resolver leads correduría seguros para ayudar a captar mejor, responder más rápido y convertir sin añadir complejidad inútil.
Los datos generales del seguro ayudan a situar el trabajo de una correduría, siempre que se lea cada cifra con su periodo, definición y fuente. El cierre de 2025 y el primer semestre de 2026 muestran crecimiento de las primas, pero no describen por sí solos la rentabilidad de una correduría, la evolución de una cartera concreta ni la demanda que puede captar un mediador.
Esta guía reúne las cifras difundidas por UNESPA a partir de datos provisionales de ICEA y propone una forma práctica de llevarlas a una revisión de cartera. Las dos publicaciones comparan periodos distintos: el ejercicio completo de 2025 y los primeros seis meses de 2026 frente al mismo semestre de 2025. No deben sumarse ni compararse como si midieran la misma duración.
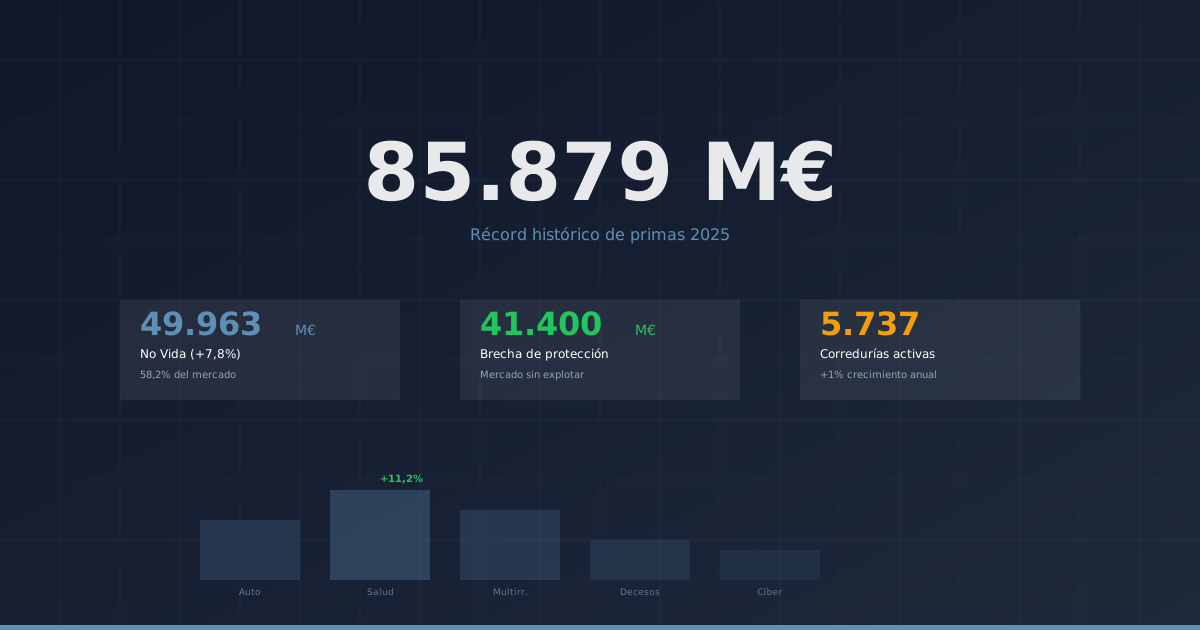
El balance de UNESPA publicado el 20 de enero de 2026 sitúa los ingresos por primas del seguro español en 85.879 millones de euros al cierre de 2025, un 13,73% más que en 2024. La nota atribuye los datos provisionales a ICEA.
| Ramo o agregado | Primas en 2025 | Variación interanual |
|---|---|---|
| Total del seguro | 85.879 millones € | +13,73% |
| No Vida | 49.963 millones € | +7,79% |
| Vida | 35.916 millones € | +23,17% |
| Automóviles | 14.285 millones € | +8,38% |
| Salud | 13.443 millones € | +11,43% |
| Multirriesgos | 10.697 millones € | +6,60% |
| Resto de No Vida, categoría que incluye pólizas empresariales | 11.538 millones € | +4,21% |
En este ejercicio, Auto tuvo más volumen de primas que Salud, mientras que Salud registró un mayor crecimiento porcentual. Son dos medidas distintas: el tamaño del ramo y su variación anual. Ninguna equivale a la comisión media de un corredor ni permite estimar cuánto negocio nuevo recibirá una correduría.
La nota de UNESPA del 20 de julio de 2026 recoge 48.998 millones de euros en primas durante el primer semestre, un 8,75% más que en el primer semestre de 2025. También en este caso la fuente describe los datos como provisionales y procedentes de ICEA.
| Ramo o agregado | Primas en enero-junio de 2026 | Variación frente a enero-junio de 2025 |
|---|---|---|
| Total del seguro | 48.998 millones € | +8,75% |
| No Vida | 27.388 millones € | +5,45% |
| Vida | 21.610 millones € | +13,25% |
| Automóviles | 7.787 millones € | +6,57% |
| Salud | 7.251 millones € | +6,91% |
| Multirriesgos | 5.800 millones € | +5,27% |
| Resto de No Vida, categoría que incluye pólizas empresariales | 6.551 millones € | +2,78% |
Dentro de No Vida, Salud creció algo más rápido que Auto en el semestre; Auto conservó mayor volumen. La comparación correcta para una correduría es con el mismo periodo del año anterior, como hace la nota. Comparar directamente seis meses con los doce meses de 2025 mezcla duraciones diferentes.
Una cifra de cierre anual resume doce meses. Una cifra semestral es una fotografía parcial y puede cambiar a medida que se incorporan datos posteriores. Para analizar una tendencia, compara enero-junio de 2026 con enero-junio de 2025, o compara el ejercicio completo de 2025 con el de 2024. No uses la mitad de un año como prueba de que el total anual seguirá el mismo ritmo.
También conviene conservar la etiqueta de la fuente. UNESPA difunde resultados agregados del sector a partir de ICEA; el informe estadístico de mediación de la DGSFP responde a otra pregunta y recoge datos registrales y actividad declarada por mediadores. No intercambies sus cifras ni trates un dato de primas agregadas como si fuera un dato de producción intermediada, número de pólizas o comisión.
El importe agregado de primas refleja los ingresos por primas declarados por las aseguradoras en la estadística. No muestra cuánto percibe cada canal, qué margen obtiene una aseguradora, cuánto se distribuye en comisiones ni qué porcentaje corresponde a nueva contratación. Para tomar una decisión comercial hay que consultar la información de la propia correduría: primas intermediadas, comisiones efectivamente contabilizadas, renovaciones, bajas, nueva producción y costes de servicio, cada una con una definición estable.
El agregado nacional no indica qué ocurre en una zona, segmento o cartera. La composición de clientes, los acuerdos de distribución, el tipo de riesgo y las condiciones de cada póliza pueden ser diferentes. Una subida sectorial tampoco demuestra que exista una necesidad para cada persona asegurada ni justifica recomendar una cobertura sin analizar su situación.
Un ramo con una base mayor puede tener más primas aun cuando su tasa de crecimiento sea inferior. Conviene revisar ambas cifras y evitar titulares que presenten solo la que resulte más llamativa. En los datos publicados, por ejemplo, Auto supera a Salud en volumen tanto en 2025 como en el primer semestre de 2026; Salud crece más deprisa en ambos cortes.
Usa el dato sectorial como una pregunta para investigar, no como una previsión de ventas. El trabajo útil empieza con la cartera propia.
En vez de “¿debo vender más Salud?”, plantea una pregunta que se pueda responder con registros verificables:
La pregunta debe tener un propósito operativo. Si no cambia una decisión, quizá no haga falta añadir otro indicador.
Anota las fechas de inicio y fin. Define también qué se cuenta: pólizas, asegurados, solicitudes, primas intermediadas, comisiones contabilizadas o clientes. “Subieron las ventas” no es una medida clara si no se sabe qué transacciones se incluyen y cuál es la base de comparación.
Por ejemplo, si comparas cotizaciones, especifica si el denominador incluye todas las solicitudes, solo las que tenían datos completos o solo las que recibieron respuesta. Mantén la misma regla al comparar periodos para no confundir un cambio de definición con un cambio real.
Agrupa los resultados propios por ramo y, si el dato existe y está definido de forma homogénea, por canal de origen o tipo de cliente. No rellenes huecos con estimaciones del sector. Si no dispones de un dato fiable sobre canal, déjalo como desconocido y mejora el registro para futuras revisiones.
El volumen no recoge la calidad del asesoramiento ni el trabajo que requiere cada cliente. Mira también los tiempos de respuesta, las consultas pendientes, la documentación que falta, las renovaciones revisadas y las incidencias. Esos registros ayudan a decidir dónde tiene capacidad el equipo para crecer sin deteriorar la atención.
Una revisión puede concluir que conviene entrevistar a clientes de un ramo, mejorar el proceso de renovación o no hacer ningún cambio todavía. Escribe qué acción se probará, quién la coordina, durante cuánto tiempo y qué resultado observable justificará continuar. Revisa después los resultados con el mismo criterio que fijaste al inicio.
Puedes dedicar una reunión a completar esta ficha con datos internos. No hace falta convertir todos los indicadores en objetivos ni utilizar cifras sectoriales como cuota de mercado propia.
| Pregunta | Respuesta que debe quedar documentada |
|---|---|
| Periodo analizado | Fechas exactas y motivo de la comparación |
| Cartera incluida | Ramos, segmentos o clientes y exclusiones |
| Indicador principal | Una medida y su denominador |
| Fuente interna | Sistema o registro del que procede |
| Dato sectorial relacionado | Fuente, fecha de publicación y periodo medido |
| Limitación conocida | Campos incompletos, cambios de criterio u otros límites |
| Acción acordada | Paso concreto, responsable y fecha de revisión |
Un ejemplo puramente hipotético: una correduría observa en sus propios registros que una parte de las solicitudes de Salud llega incompleta. Antes de ampliar campañas, decide analizar una muestra, listar los campos que faltan con más frecuencia y probar una lista de comprobación en nuevas solicitudes. El dato nacional puede motivar la conversación, pero no prueba que el problema exista ni que una solución concreta vaya a mejorar las conversiones.
No como si fueran periodos equivalentes. El semestre sirve para comparar con el mismo semestre de 2025. El cierre anual permite comparar el año completo con el ejercicio anterior.
No. La estadística no describe las comisiones de una correduría concreta ni las condiciones acordadas con cada compañía. Revisa la contabilidad, los contratos de distribución y los datos propios antes de evaluar ingresos.
Las dos notas de UNESPA indican que las cifras fueron recabadas por ICEA y se difunden como provisionales. Conviene conservar esa cautela al citarlas y comprobar si existe una revisión posterior antes de reproducirlas en un informe nuevo.
No en los datos citados aquí. Auto registra más primas en 2025 y en el primer semestre de 2026; Salud presenta una tasa de crecimiento superior en esos dos periodos.
No por sí solo. Una meta debe basarse en capacidad, cartera, necesidades detectadas, resultados históricos comparables y criterios de servicio. La estadística agregada ayuda a formular preguntas, no a decidir por el cliente.
Las cifras de esta página se consultaron el 19 de octubre de 2026 en las notas de UNESPA sobre el cierre de 2025 y el primer semestre de 2026. Ambos comunicados atribuyen los resultados a datos provisionales de ICEA. La categoría “resto no vida” es la denominación que utiliza la fuente para agrupar otras modalidades; no debe interpretarse como una estimación del mercado accesible a una correduría.
Una lectura rigurosa separa el contexto nacional de la situación de cada cartera. Si quieres organizar pólizas, revisar vencimientos y consultar las cotizaciones disponibles para tu correduría, puedes conocer Semmas y valorar si encaja con tu forma de trabajar.
Qué debe resolver leads correduría seguros para ayudar a captar mejor, responder más rápido y convertir sin añadir complejidad inútil.
Cómo mejorar gestión de siniestros correduría con más orden operativo, mejor trazabilidad y menos dependencia de mensajes, correos y recordatorios manuales.
Qué comparar de verdad cuando evalúas seguridad datos correduría: implantación, datos, seguridad, coste operativo y criterio para no arrepentirte al tercer mes.